
El mercado mundial de fertilizantes nitrogenados registró una nueva semana de bajas, impulsadas por los precios mínimos de la licitación de India y una mayor oferta exportable de China. La urea retrocedió US$/t 16 en Brasil y US$/t 27 en Argentina, mientras los fosfatados permanecen en niveles elevados y con escasa actividad comercial.
El mercado internacional de la urea profundizó su tendencia bajista durante la última semana, con una corrección que alcanzó a las principales referencias de importación de la región. Según el reporte semanal de Ingeniería en Fertilizantes (IF), la licitación de India marcó un punto de inflexión, con ofertas entre US$/t 352 y US$/t 356 CFR, los valores más bajos de los últimos dos años.
A esta señal se sumó la aprobación de un cuarto cupo de exportación de fertilizantes desde China, que aumentó las expectativas de disponibilidad internacional. La combinación de ambos factores llevó a los fabricantes de urea granular de África y Medio Oriente a reducir sus precios para competir por negocios en América y Europa.
En Brasil, la urea granular bajó US$/t 16 durante la semana y se ubicó en US$/t 470 CFR, con ofertas de producto chino entre US$/t 460 y US$/t 465. En Argentina, la referencia de importación cayó US$/t 27, hasta US$/t 495 CFR.
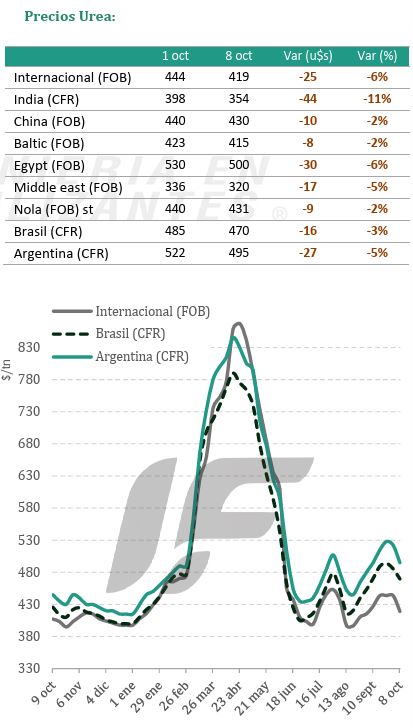
La corrección también alcanzó a los principales orígenes exportadores. En Egipto, las ofertas de urea granular se ubicaron entre US$/t 464 y US$/t 480 FOB, con una caída semanal de aproximadamente US$/t 41. En Medio Oriente, los precios retrocedieron hasta un rango de US$/t 420–430 FOB.
Los compradores esperan nuevas bajas
El informe señala que la actividad comercial internacional se encuentra prácticamente paralizada, con importadores que postergan operaciones ante la expectativa de que el ajuste registrado en Asia continúe trasladándose hacia los mercados del Atlántico.
En Argentina, las ofertas de reposición de urea descendieron a US$/t 495–500 CFR, unos US$/t 20 menos que las referencias anteriores. La demanda permanece en pausa, a la espera de encontrar un piso para los precios.
El reporte advierte, sin embargo, que postergar excesivamente las compras podría concentrar la demanda sobre las fechas de aplicación y generar dificultades logísticas.
El MAP continúa caro y con escasa demanda
A diferencia de los nitrogenados, el mercado internacional de fertilizantes fosfatados mostró una mayor estabilidad. El MAP mantuvo su referencia internacional en US$/t 844 FOB, mientras que en Brasil registró una baja de US$/t 2, hasta US$/t 835 CFR. En Argentina permaneció estable en US$/t 859 CFR.
La firmeza de los fosfatados responde, en parte, a los elevados costos de producción y a las restricciones de oferta. El precio del azufre continúa en niveles altos, lo que limita las posibilidades de nuevas correcciones.
En Brasil, las referencias de importación de MAP se mantienen entre US$/t 830 y US$/t 850 CFR, con escasas operaciones. Los compradores continúan cautelosos por la relación entre el costo del fertilizante y los precios de los granos, particularmente en los cultivos de verano.
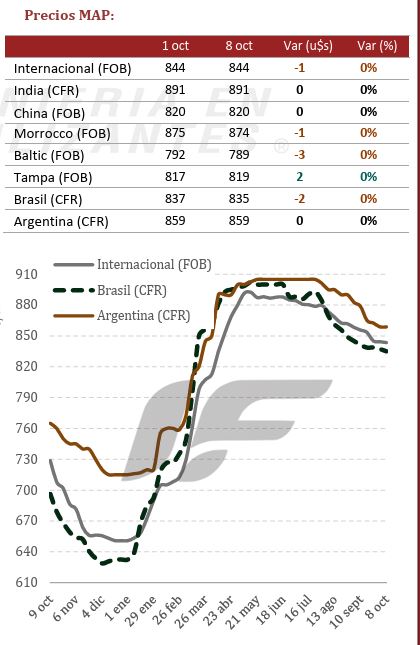
De esta forma, el mercado de fertilizantes presenta dos comportamientos diferentes: una urea que sigue perdiendo valor ante la mayor disponibilidad internacional y fosfatados que, pese a la debilidad de la demanda, muestran resistencia a nuevas bajas.
Fuente: Reporte semanal Nº 41 de Ingeniería en Fertilizantes (IF)