Desde París
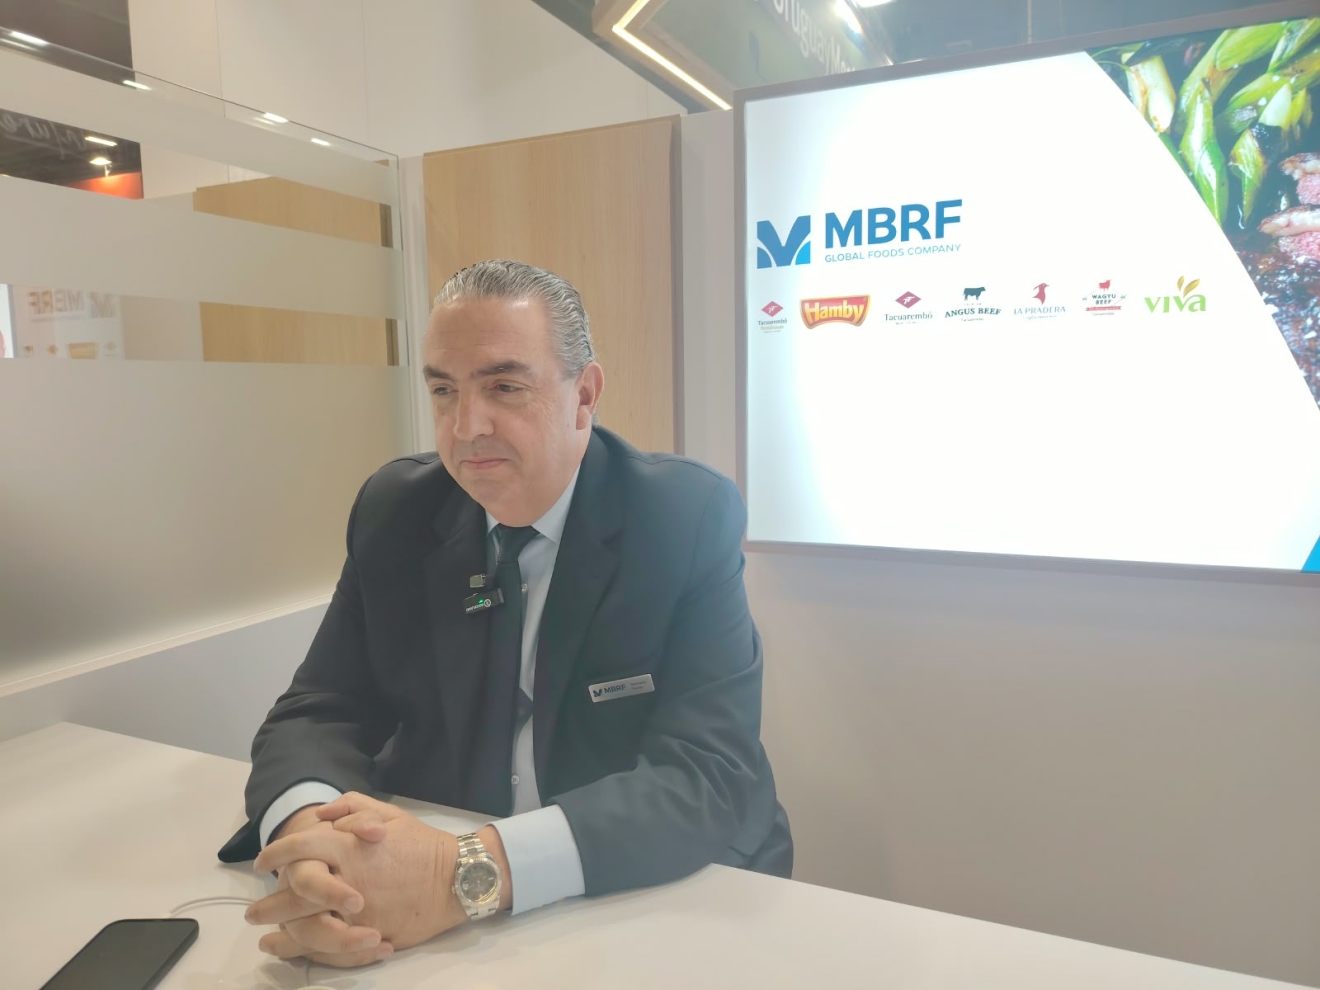
El CEO de MBRF para Uruguay, Marceo Secco, advirtió que los elevados precios de la carne vacuna y la menor oferta mundial plantean desafíos para el próximo año. Desde SIAL París, analizó las oportunidades que se abren para Uruguay ante las restricciones de Brasil en Europa y China.
La feria SIAL París encuentra al mercado internacional de carne vacuna en un escenario particular. La salida de buena parte de la oferta brasileña del mercado europeo, las restricciones de China a sus principales proveedores y la menor disponibilidad de ganado en el Mercosur sostienen las referencias internacionales, aunque también aumentan la presión sobre los márgenes de la industria y la capacidad de compra de los importadores.
Marcelo Secco, CEO de MBRF para Uruguay, señaló que Europa continúa necesitando carne, pero enfrenta un contexto económico complejo y muestra resistencia a convalidar nuevos aumentos. En diálogo con Informe Tardáguila y Oriental Agropecuaria durante la feria, el ejecutivo analizó la situación de los principales mercados y anticipó que en 2027 predominarán los negocios de corto plazo, con importadores y exportadores más cautelosos frente a los riesgos comerciales.
¿Con qué panorama se encontraron en Europa al llegar a SIAL París?
Llegamos a la feria con una situación muy particular. Brasil, que representa alrededor del 40% de la carne que ingresa a Europa, está fuera del mercado, pero sus empresas están presentes en la feria. Y, al mismo tiempo, encontramos una Europa que no atraviesa una situación sencilla desde el punto de vista económico y social.
Lo más relevante es conocer cómo está el mercado europeo. La carne de Uruguay y Argentina tiene una muy buena posición, en un mercado bien valorizado, pero con desafíos. Tenemos el tema de la administración de las licencias del acuerdo con la Unión Europea, el reciente ajuste del euro y problemas logísticos con barcos que quedaron demorados.
Uno de esos barcos nos afecta directamente. Tenemos carne que salió de Uruguay hace 30 o 40 días y todavía no sabemos con certeza cuándo llegará. Eso altera las conversaciones comerciales.
El mercado sigue funcionando y necesita carne, pero tiene un desafío de precios. Además, existe una competencia cada vez mayor entre proteínas. Ver pollo chino en la región era algo impensable hace un tiempo, y hoy forma parte de la oferta.
¿Cuánto tiempo puede permanecer Brasil fuera del mercado europeo y qué oportunidades genera para Uruguay?
No sabemos cuánto tiempo puede durar esta situación. Brasil está en un proceso político y electoral que eventualmente podría llevar a retomar las negociaciones que ya se están desarrollando. No tenemos certeza de si serán algunos meses o los dos años establecidos.
Es un factor relevante porque representa un volumen importante. Pero, por otro lado, veo muy desafiante seguir ampliando la brecha de precios entre la carne vacuna y el pollo. Esa diferencia ya es muy elevada. Uno podría suponer que, con menos oferta, el mercado reaccionaría con nuevos aumentos, particularmente en el congelado. Ojalá sea así, porque necesitamos seguir mejorando el valor. Pero veo al mercado europeo con mucha tensión para continuar valorizando la carne.
Brasil también enfrenta una suba del ganado y una valorización del real. ¿Cómo puede influir eso en la competencia regional?
Brasil tiene un desafío importante. Después de años récord de actividad, para el volumen de extracción potencial que tiene no le está alcanzando la hacienda terminada. La situación es muy similar a la que vemos en Uruguay, con retención de hembras y precios del ternero y de las hembras en niveles récord.
Los ciclos biológicos del vacuno son más lentos que los de otras especies. Brasil tiene que resolver la ecuación de su negocio en ese contexto, al que se suma el desafío de la cuota de China. Todo ese escenario genera una presión interna que lo obliga a mejorar la valorización de su producto. Y eso no es malo para el resto de la región.
A pesar de la menor oferta brasileña, aparecieron presiones bajistas sobre los precios de la cuota Hilton. ¿Cómo se explica?
La moneda influyó mucho. Hace dos semanas vimos una reacción comercial muy rápida, prácticamente en 24 horas. La depreciación del euro frente al dólar fue trasladada inmediatamente a los precios.
Para mí eso muestra dos cosas. Primero, que los importadores están tomando posiciones cortas. Segundo, que reaccionan rápidamente ante el estrés de precios y que no existe demasiado margen para sostener los valores récord que habíamos alcanzado.
No veía los valores de Hilton de Argentina, de US$/t 23.000–23.500, como algo que pudiera mantenerse regularmente.
A eso se suman los problemas marítimos y la mercadería que todavía está pendiente de llegada. Hay mucho tire y afloje. Los compradores están cuidando sus posiciones para no quedar expuestos a precios altos y, además, sufrir un movimiento cambiario desfavorable.
Se habla de posibles acuerdos para administrar la cuota de Brasil en China para 2027. ¿Cuánto tiempo podría durar ese cupo si no avanza esa chance que muchos ven como muy difícil?
Es algo que iremos viendo a partir del 2 de enero, cuando conozcamos cuánta carne ingresó y cuánto producto sigue en tránsito. También dependerá de la velocidad que Brasil le imprima a sus exportaciones, en un mercado interno desafiante por los precios del ganado.
Estamos hablando de más 1 millón de toneladas. La cuota podría durar cuatro, cinco o seis meses. Quizás se complete antes que este año, pero creo que el estrés sobre el mercado puede ser menor porque los importadores conocen esta situación desde hace mucho tiempo y están tomando posiciones.
La prueba es que China comenzó a reaccionar a la baja hace unos 15 o 20 días. Me parece que los compradores están buscando cobertura, con volúmenes asegurados.
Para la mayoría de nosotros, mantener un flujo regular con China sigue siendo una de las mejores opciones comerciales. Eso lo saben ambas partes.
Si estuviera del lado del importador, intentaría minimizar la ventana de faltante, aunque eso implique un mayor esfuerzo financiero para mantener existencias. Hay capacidad de almacenamiento y el objetivo será evitar que una eventual escasez provoque un salto de precios durante nuestro invierno. De todas formas, el negocio está desafiante para todos. Brasil, Argentina, Uruguay y Paraguay enfrentan una fuerte competencia por la hacienda, precios elevados y menor oferta.
¿Qué escenario proyecta para 2027? ¿Puede ser un año mejor que 2026?
Primero quiero terminar 2026 de la mejor manera posible. Para 2027 hay algunas cartas que ya están jugadas, especialmente en China. No parece que estén en agenda otros cambios que se mencionaron públicamente.
El mundo tiene una menor oferta de carne y China enfrenta una situación que no parece que vaya a modificar. Los principales afectados por las restricciones son Brasil y Australia, y eso puede generar oportunidades para Uruguay y Argentina.
Pero también tenemos una tensión entre la oferta disponible y la capacidad de demanda. Esa tensión se traslada a los precios y presiona los márgenes del negocio. Por eso hay que ser muy cuidadosos.
Creo que las posiciones comerciales se van a ir acortando. Habrá muchos negocios de corto plazo. En Europa, las restricciones parecen firmes y el desafío será encontrar hasta qué nivel de precios podemos valorizar el producto sin comprometer la regularidad de las compras.
También habrá que observar cómo comienza Israel sus compras, qué volumen destina Brasil a China y cómo se comportan los importadores chinos con la mercadería que tengan disponible.
En Estados Unidos no espero grandes cambios. Sigue siendo un mercado que necesita carne, aunque habrá que ver qué sucede con la renovación anual de la cuota adicional de Argentina y con las señales políticas.
No preveo grandes diferencias respecto de 2026, salvo los ajustes que se vayan produciendo por estas cuestiones comerciales y de calendario.