
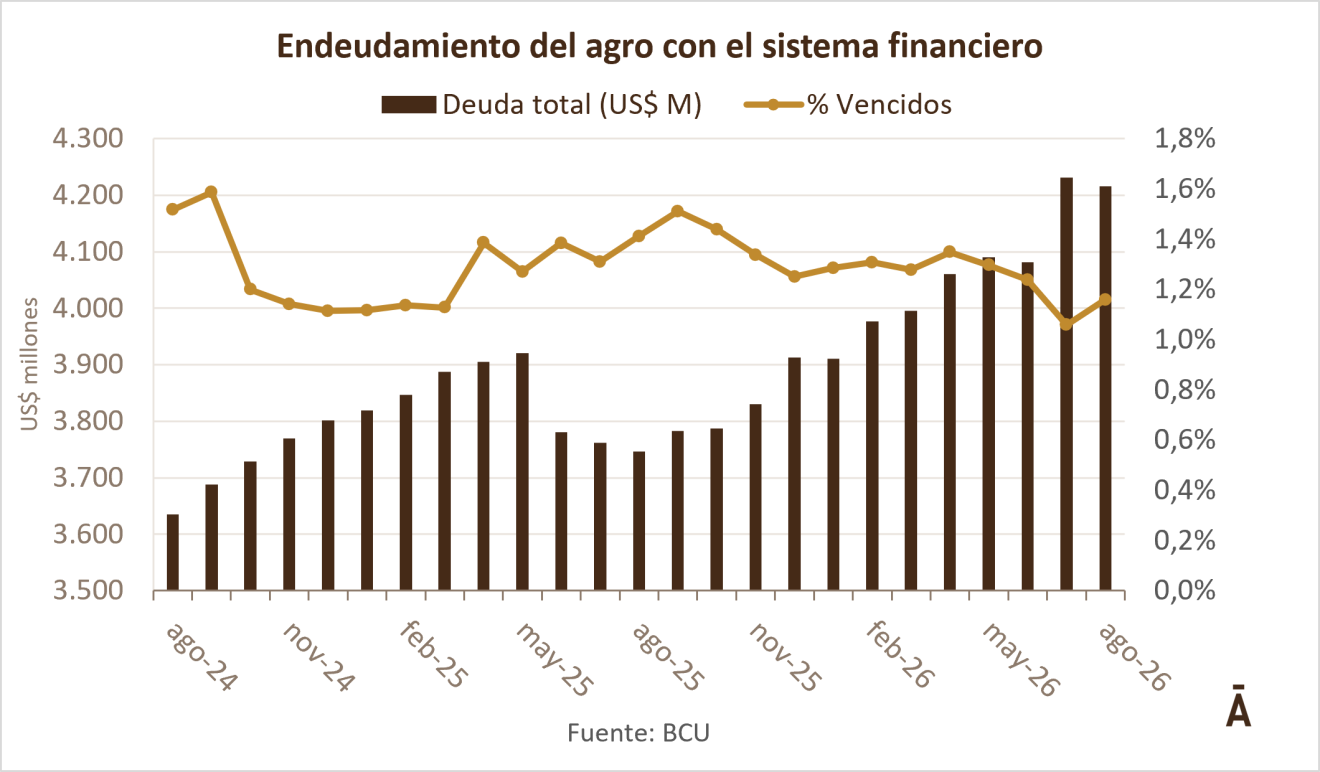
Los créditos vencidos de la agricultura están en mínimos, pero el arroz necesita un instrumento a diez años y los oleaginosos reprogramaron sus atrasos después de una mala zafra de soja. Los números del Banco Central muestran poco atraso en los bancos, con una morosidad muy baja.
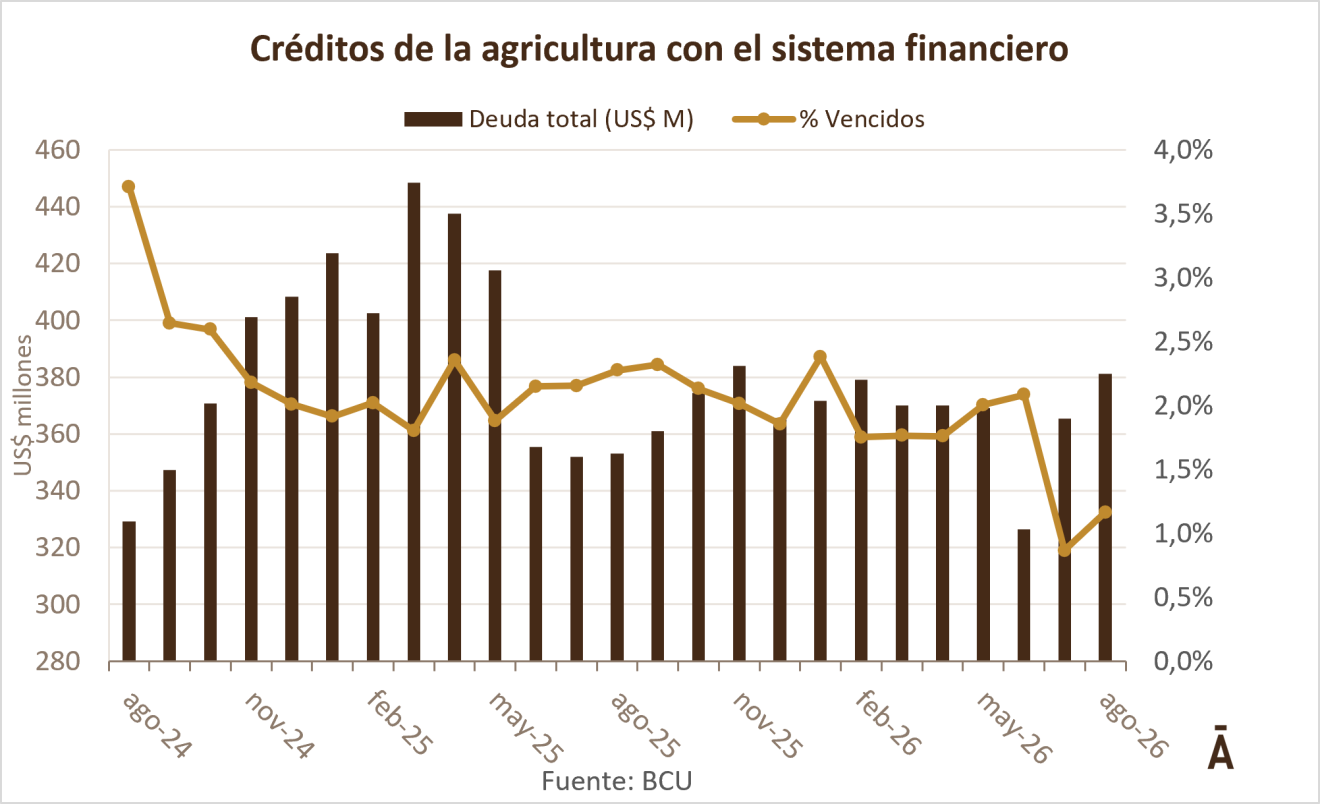
La deuda bancaria de la agricultura (arroz, trigo, oleaginosos y cebada) llegó a US$ 381 millones en agosto, US$ 28 millones más que un año antes, según se desprende de los datos mensuales que publica el Banco Central del Uruguay (BCU).
De ese total, apenas el 1,2% está vencido. Si se mira solo ese indicador, el sector parece sano, pero dentro de cada cultivo la situación es distinta.
Arroz: poca mora en los bancos y un rescate de US$ 50 millones
En setiembre, el Poder Ejecutivo, la Asociación de Cultivadores de Arroz y la Gremial de Molinos Arroceros acordaron un instrumento financiero para sostener la cadena y financiar la zafra de siembra que está en marcha. Prevé créditos individuales, de adhesión voluntaria, por hasta diez años, por unos US$ 50 millones.
Apunta a unos 400 productores, con un máximo de US$ 500 por hectárea, y se canalizaría a través del BROU y otros bancos.
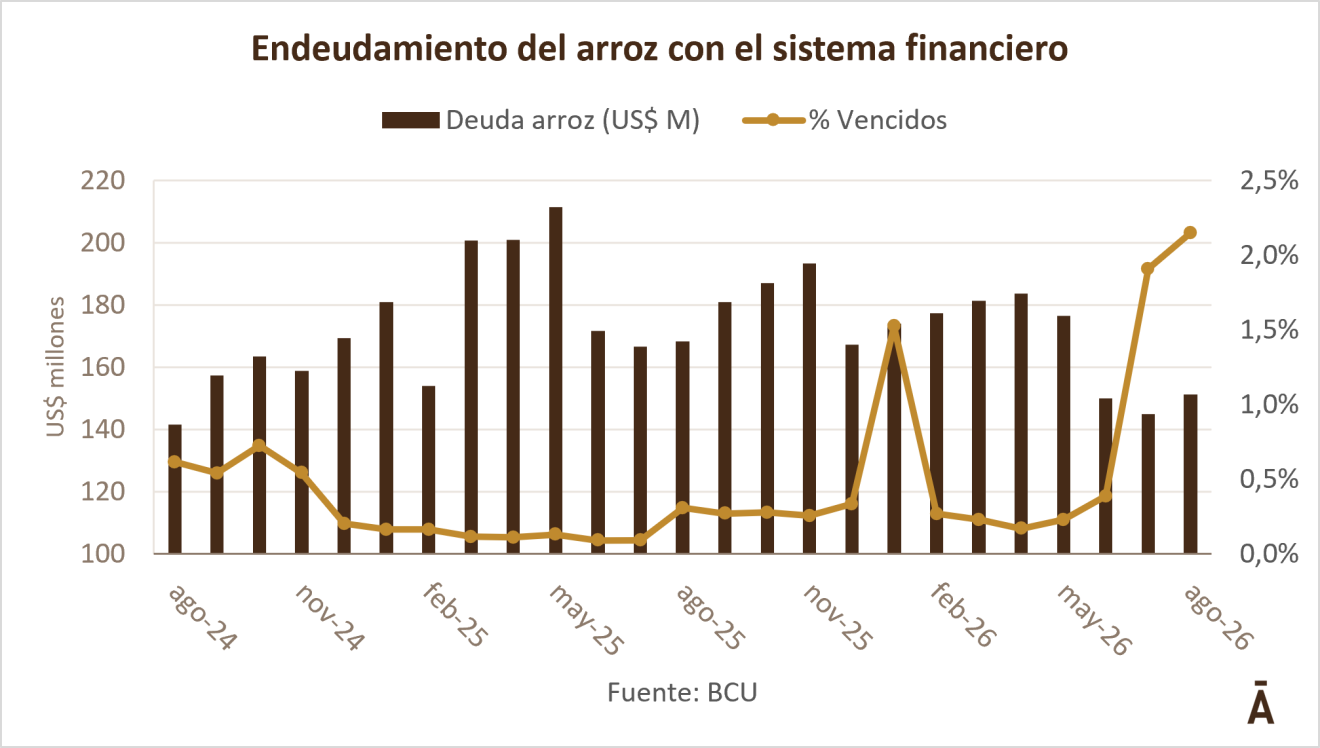
La magnitud llama la atención si se compara con lo que registra el sistema bancario. Los arroceros deben US$ 151 millones a los bancos, así que el instrumento equivale a un tercio de ese stock. La deuda vencida es de US$ 3,3 millones: el instrumento la supera unas 15 veces.
Con 400 productores, alcanza a prácticamente toda la base arrocera del país.La explicación más probable es que el problema principal no está en los bancos. Buena parte de la zafra arrocera se financia a través de los molinos, que adelantan insumos y capital de trabajo a los productores. Esa deuda no aparece en las estadísticas de crédito agrícola del BCU, y por eso la gremial de molinos es parte del acuerdo.
De todos modos, los datos bancarios muestran señales de deterioro. Después de la cosecha 2026 los arroceros cancelaron US$ 26 millones de deuda, frente a US$ 40 millones el año anterior. El pico de endeudamiento de la zafra también fue menor: US$ 184 millones contra US$ 212 millones. Y la deuda vencida, que había tenido un salto puntual en enero, se multiplicó por cinco entre junio y agosto y alcanzó el 2,1% de la cartera, el nivel más alto en dos años.
Oleaginosos: la mora que desapareció
En agosto, los créditos vencidos de oleaginosos sumaban US$ 1,1 millones con el sistema financiero, frente a US$ 6,1 millones en junio. La caída se concentró en julio y no parece que se hayan pagado: en ese mes la deuda vigente del sector subió US$ 11 millones, un salto atípico para esa época del año.
Todo indica una refinanciación. Los atrasos se convierten en créditos nuevos y dejan de figurar como vencidos.
El contexto productivo sustenta esa lectura. Según la encuesta agrícola de DIEA, el rendimiento promedio de la soja en la zafra 2025/26 fue de 1.721 kilos por hectárea, un 45% menos que en la campaña anterior, por el severo déficit hídrico de la primavera y el verano. Antes de la siembra, los técnicos estimaban que la soja de primera necesitaba al menos 2.400 kilos por hectárea para cubrir costos. Con rendimientos unos 700 kilos por debajo de ese umbral, muchos productores no pudieron cancelar lo que debían.
Hay un antecedente. Tras la sequía de 2022-23, los vencidos de oleaginosos saltaron a unos US$ 9 millones en agosto de 2023. Quedaron trabados en torno a esos niveles durante tres años y no bajaron ni con la cosecha récord de 2024-25. En agosto ya volvieron a subir, a US$ 1,1 millones.
Trigo y cebada: invierno con buenas expectativas
La deuda del trigo pasó de US$ 21 millones a US$ 71 millones entre junio y agosto. Es la financiación habitual de la siembra de invierno, pero este año llegó antes y con más fuerza que en 2024, cuando ese salto se dio recién en octubre y noviembre.
Coincide con una intención de siembra de invierno de unas 826 mil hectáreas, una de las mayores de la serie histórica según DIEA. La morosidad del trigo es prácticamente nula.
La cebada tiene un peso marginal en el crédito bancario, con US$ 3,4 millones y sin vencidos. Es un cultivo financiado en gran medida por las malterías bajo contrato. Igual que pasa con el arroz y los molinos, buena parte de su financiamiento ocurre fuera de los bancos.
El nivel de deuda y su salud no parece ser hoy un gran problema para el sector agrícola en general. En la agricultura, el crédito es una herramienta de trabajo. Financia la siembra de cada zafra, la compra de maquinaria, el riego, la mejora de suelos y la incorporación de tecnología que después se traduce en mayor productividad. Y refinanciar tampoco es una mala señal.
En un negocio expuesto al clima y a los precios internacionales, estirar plazos después de una sequía es la forma de evitar que un mal año se convierta en una salida del sector.
La pregunta no es cuánto debe la agricultura, sino si las próximas zafras van a generar el flujo para pagarlo. En la soja, el principal cultivo agrícola del país, la respuesta depende de que el clima acompañe (hoy los precios son buenos). En el arroz, el instrumento acordado da aire a la cadena, pero la sostenibilidad pasa por una mejora del precio y costos (elevados) difíciles de mover.