
La debilidad de la demanda y la ausencia de nuevas compras de India siguen presionando las cotizaciones de los fertilizantes nitrogenados. En Brasil, la urea acumuló otro ajuste semanal, mientras los fosfatados permanecen firmes por las restricciones de oferta.
El mercado internacional de fertilizantes nitrogenados profundizó su tendencia bajista durante la última semana, con escasa actividad comercial y una mayor disposición de los exportadores a conceder descuentos para colocar sus excedentes.
Según el reporte de Ingeniería en Fertilizantes (IF), la demora de India en convocar una nueva licitación de importación, junto con la menor demanda de Europa y Brasil, continúa debilitando las cotizaciones de la urea.
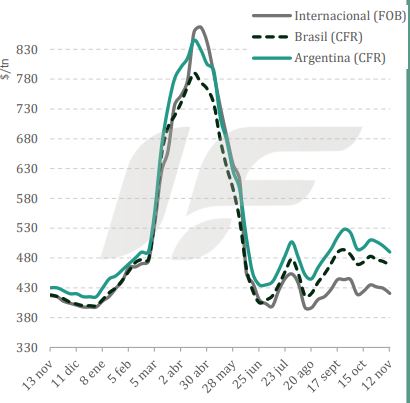
La presión se hizo sentir en los principales orígenes exportadores. En Egipto, la urea granular retrocedió hasta un rango de US$/t 495-515 FOB, con una caída semanal de US$/t 25.
En Medio Oriente, las referencias se ubicaron entre US$/t 415 y US$/t 435 FOB, mientras que en China la urea granular bajó a US$/t 410-420 FOB.
El informe advierte que los proveedores están mostrando mayor flexibilidad comercial ante el riesgo de acumular mercadería sin destino durante noviembre.
Brasil también acompañó el movimiento bajista. La urea granular se negoció entre US$/t 460 y US$/t 475 CFR, con un promedio de US$/t 467,50, unos US$/t 5 menos que la semana anterior.
Los importadores brasileños buscan cerrar operaciones más cerca de US$/t 460 CFR para producto de origen distinto de China. En tanto, el sulfato de amonio compactado se mantuvo estable entre US$/t 255 y US$/t 265 CFR.
Fosfatados sin grandes cambios
A diferencia de los nitrogenados, el mercado internacional de fosfatados continúa mostrando estabilidad en los precios de importación, aunque con algunos ajustes en los valores de exportación. La demanda permanece limitada por factores estacionales y las existencias acumuladas en los principales destinos, mientras las restricciones de oferta impiden una corrección generalizada de las cotizaciones.
En Brasil, el MAP 11-52 se mantuvo entre US$/t 830 y US$/t 850 CFR, prácticamente sin cambios respecto a la semana anterior. En India, el DAP cotizó entre US$/t 887 y US$/t 894 CFR, también estable.
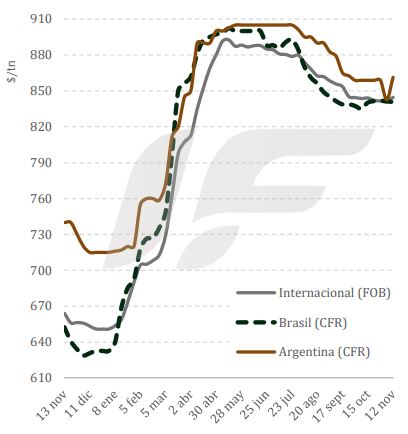
Por el lado de la oferta, China continúa restringiendo las licencias de exportación de fertilizantes para asegurar el abastecimiento interno y las reservas de invierno. El MAP chino se ubicó entre US$/t 795 y US$/t 820 FOB, mientras que en Marruecos las referencias oscilaron entre US$/t 800 y US$/t 876 FOB.
El informe de IF señala que los compradores de Brasil y otros mercados latinoamericanos mantienen una posición cautelosa, sin urgencia por concretar nuevas operaciones. Mientras la urea enfrenta una presión bajista más marcada por la falta de demanda, los fosfatados conservan valores elevados, con un mercado que continúa condicionado por la disponibilidad de producto en los principales países exportadores.